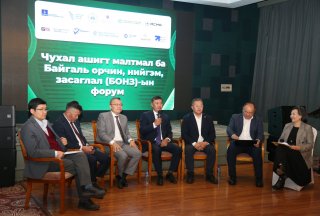
Нээлттэй Нийгэм Форум (ННФ)-аас “Монгол Улсын 2027 оны төсвийн төлөвлөлт” сэдэвт хэлэлцүүлгийг зохион байгууллаа. Хэлэлцүүлэгт төрийн болон төрийн бус байгууллага, судалгааны байгууллага, хэвлэл мэдээллийн хэрэгслийн 50 гаруй төлөөлөл оролцож, төсвийн төлөвлөлт, түүний хэрэгжилтэд анхаарах асуудлаар санал солилцлоо.
Улсын төсөв нь жилийн хөгжлийн төлөвлөгөөг хэрэгжүүлэх, нийгэм, эдийн засгийн нэн тулгамдсан асуудлуудыг шийдвэрлэхэд чиглэх ёстой. Иймд улсын төсвөөс санхүүжүүлэх хөрөнгө оруулалтын төслүүд нь Төсвийн тухай хуульд заасан төлөвлөлтийн шаардлагыг хангасан байхаас гадна хөгжлийн төлөвлөгөөтэй уялдсан байх нь чухал. Манай улсын төсөвт уул уурхайн салбараас төвлөрөх орлого үлэмж нөлөөтэй бөгөөд энэхүү орлогыг хэт өөдрөг төсөөлж, зарлагыг тэлснээс төсвийн орлого бүрдэхгүй байх үед төсвийн алдагдал өсөж, өрийн дарамтыг нэмэгдүүлж ирлээ. Иймд Нээлттэй нийгэм форумын захиалгаар төсвийн хөрөнгө оруулалтаар шинээр хэрэгжүүлэх төслүүдийн төлөвлөлт, санхүүжилт, хөгжлийн төлөвлөгөөтэй уялдсан байдал болон уул уурхайн салбараас төвлөрүүлэх орлогын төсөөлөлд хараат бус судлаачдын зүгээс дүн шинжилгээ хийж, үр дүнг энэхүү хэлэлцүүлгийн үеэр танилцууллаа. Түүнчлэн 2027 оны төсвийн төсөлд өгсөн дүгнэлтээ Төсвийн тогтвортой байдлын зөвлөл танилцууллаа.
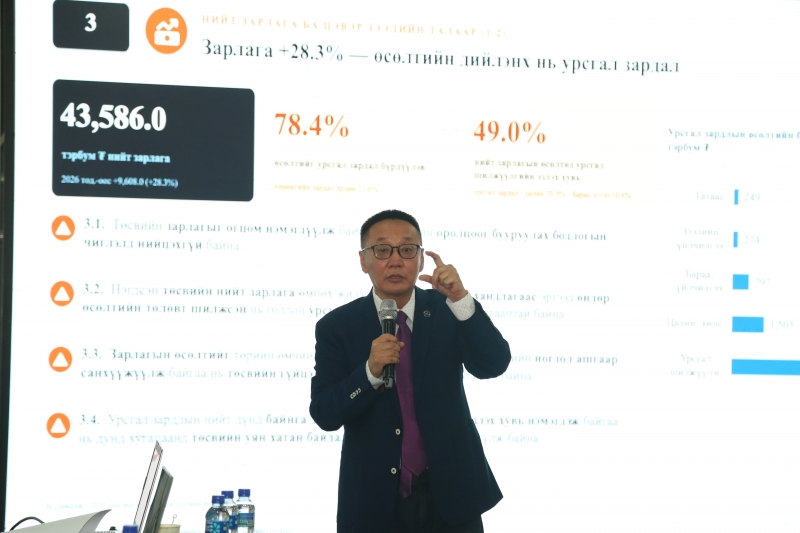
Төсвийн тогтвортой байдлын зөвлөлөөс 2027 оны төсвийн төсөлд өгсөн дүгнэлтэд нэгдсэн төсвийн нийт зарлагыг 43.6 их наяд төгрөг буюу ДНБ-ий 37.8 хувьтай тэнцэх хэмжээнд төлөвлөсөн нь төсвийг тэлэх бодлого үргэлжилж байгааг харуулж байна гэжээ. Түүнчлэн зарлагын өсөлтийн 78.4 хувийг урсгал зардал бүрдүүлж байгаа нь дунд хугацаанд төсвийн уян хатан байдалд дарамт учруулж болзошгүйг онцлов. Татварын бус орлого, тэр дундаа төрийн өмчит компаниуд болон “Оюу толгой” төслийн ногдол ашгаас төвлөрүүлэх орлого нэмэгдэж байгаа нь төсвийн орлогыг өсгөх боловч уул уурхайн салбараас хамаарах хамаарлыг нэмэгдүүлж буй эрсдэлтэй гэж Зөвлөл дүгнэжээ. Мөн төсвийн хөрөнгө оруулалтад туссан 3.2 их наяд төгрөгийн 436 төсөл Улсын хөгжлийн таван жилийн төлөвлөгөөнд, 2027 онд санхүүжүүлэх 1.7 их наяд төгрөгийн 309 төсөл жилийн хөгжлийн төлөвлөгөөнд тусгагдаагүй байгааг танилцууллаа. Зөвлөлөөс мөчлөг сөрсөн төсвийн бодлогыг тууштай хэрэгжүүлэх, төсвийн орлого, зарлагын бодлогын дунд хугацааны нөлөөг тооцох, Засгийн газрын өр болон өрийн үйлчилгээний эрсдэлд анхаарах, хөгжлийн бодлого ба төсвийн төлөвлөлтийн уялдааг сайжруулахыг зөвлөжээ.
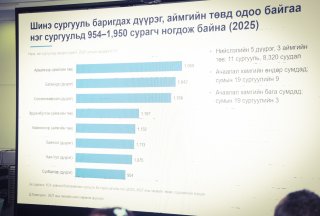
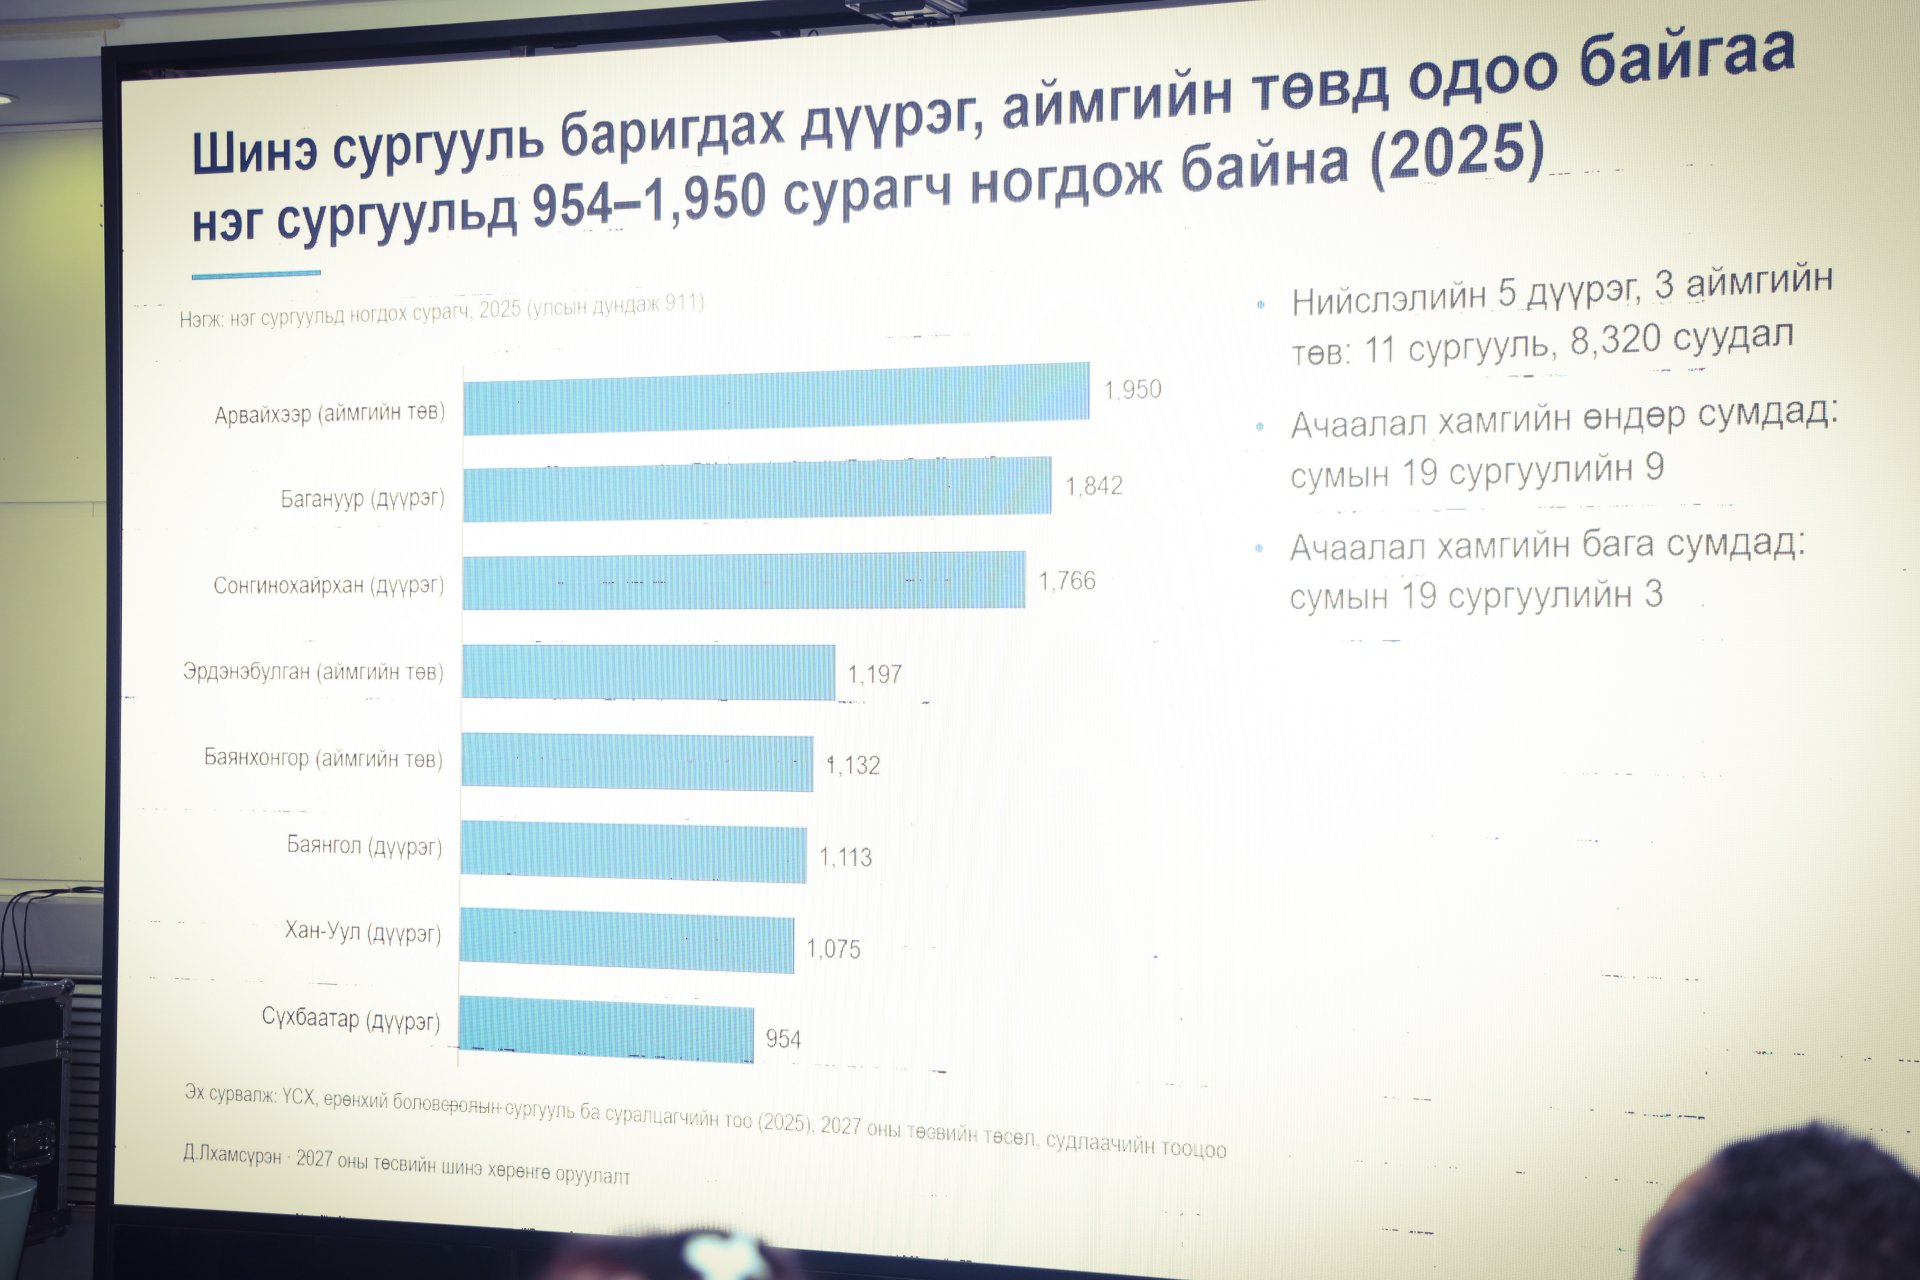
Судлаач Д.Лхамсүрэнгийн танилцуулсан хөрөнгө оруулалтын төслүүдийн дүн шинжилгээнд өргөн мэдүүлсэн төсвийн төсөлд шинээр тусгасан нийт 5.45 их наяд төгрөгийн төсөвт өртөгтэй 318 төслийг хамруулжээ. Эдгээр төслийн 2027 оны санхүүжилтэд 3.22 их наяд төгрөг төлөвлөсөн байна. Судалгаагаар ижил төрөл, хүчин чадалтай зарим барилгын төсөвт өртөг 2.7 дахин хүртэл зөрүүтэй байгааг онцоллоо. Тухайлбал, 640 суудалтай долоон сургуулийн төсөвт өртөг 8.6–23.0 тэрбум төгрөгийн хооронд хэлбэлзэж байна. Харин зураг төсөв, техник, эдийн засгийн үндэслэлийн мэдээлэл олдоогүй тул өртгийн зөрүүгийн шалтгааныг тайлбарлах боломжгүй байсныг судлаач тэмдэглэв. Мөн шинээр эхлүүлэх хөрөнгө оруулалтын 318 төслийн 202-ынх нь хүчин чадлын мэдээлэл буюу суудлын тоо, орны тоо, авто замын урт хүчин чадлыг харьцуулах мэдээлэл тусгагдаагүй байна. Эдгээр төслийн нийт төсөвт өртөг 2.87 их наяд төгрөг буюу шинэ төслүүдийн нийт өртгийн 53 хувийг эзэлж байна.
Түүнчлэн судалгаанд хамруулсан улсын төсвийн санхүүжилттэй 218 барилгын төслийн 180-д эхний жилийн санхүүжилтийг хуульд заасан хэмжээнээс бага тусгасан гэж дүгнэжээ. Судлаач төслийн хүчин чадал, төсөвт өртгийн үндэслэл, санхүүжилтийн хуваарийг ил тод болгосноор хөрөнгө оруулалтын төлөвлөлтийг хянах боломж нэмэгдэнэ гэдгийг онцоллоо.
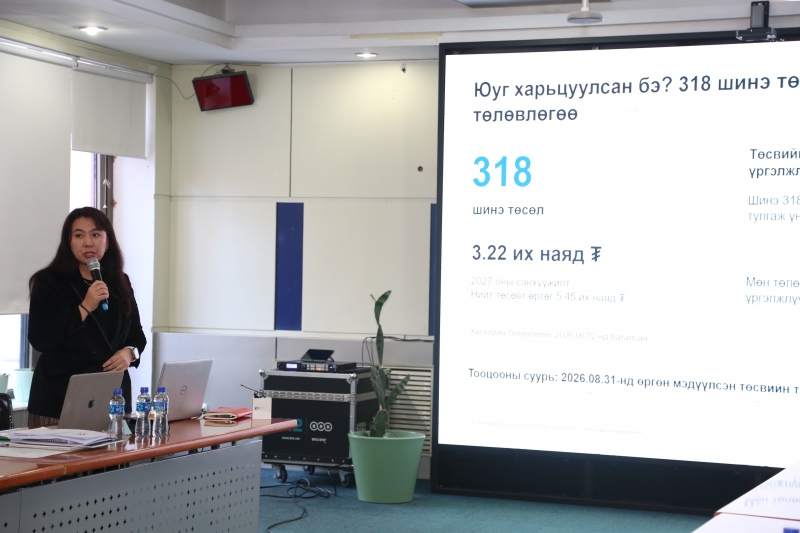
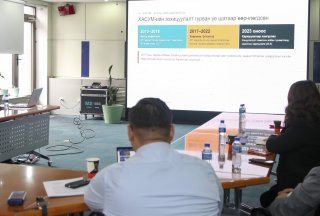
МУИС-ийн дэд профессор, доктор Б.Эрдэнэдалай ахлагчтай судалгааны баг 2027 оны төсвийн хөрөнгө оруулалтаар шинээр хэрэгжүүлэх 318 төслийг Улсын хөгжлийн 2027 оны төлөвлөгөөтэй тулган судалжээ. Дүн шинжилгээнд хамруулсан 318 төслөөс есийг нь хөгжлийн төлөвлөгөөнд туссан тодорхой барилга, байгууламжтай холбон тогтоосон бол 74 төсөл нь төлөвлөгөөний багц ажлын нэг хэсэгт хамаарч байв. Харин 190 төсөл төлөвлөгөөний ерөнхий зорилготой уялдаж байгаа ч тэдгээрийн хүрээнд яг ямар ажлыг, ямар хэмжээгээр хэрэгжүүлэхийг нарийвчлан тодруулах шаардлагатай гэж судалгааны баг үзжээ. Үлдсэн 45 төсөлтэй тодорхой холбогдох арга хэмжээ судалсан баримт бичгээс олдоогүй байна.
Тухайлбал, хөгжлийн төлөвлөгөөнд 53 сургууль, 37 цэцэрлэгийг тусгасан бол төсвийн дэлгэрэнгүй танилцуулгад 93 сургууль, 47 цэцэрлэгийн талаар дурджээ. Энэхүү тооны зөрүүг тодруулахын тулд барилга бүрийн нэр, байршил, санхүүжилтийн эх үүсвэрийг дэлгэрэнгүй нийтлэх шаардлагатайг судалгааны баг тэмдэглэв. Мөн төсвийн төсөл бүрийн кодыг хөгжлийн төлөвлөгөөний холбогдох ажлын кодтой холбох, томоохон төслүүдийн хүрээнд 2027 онд хийх ажил, байршил, хугацаа, санхүүжилтийг задлан мэдээлэхийг санал болголоо. Судалгаанд баримт бичгүүдийн хооронд илэрсэн ялгааг дангаар нь зөрчил гэж дүгнээгүй бөгөөд шалтгааныг нь тодруулах шаардлагатайг дурдсан байна.
Судлаач Д.Тунгалаг ахлагчтай баг 2027 оны нэгдсэн төсөвт уул уурхайн салбараас төвлөрүүлэх орлогын төлөвлөлтөд хийсэн дүн шинжилгээндээ нүүрс, зэсийн үнэ болон экспортын хэмжээг суурь, өсөлттэй, бууралттай хувилбараар тооцох, татвар болон ногдол ашгийн төлөвлөгөөг бодит мөнгөн урсгалд үндэслэх, орлого тасалдсан тохиолдолд авах арга хэмжээг урьдчилан төлөвлөхийг санал болгожээ.
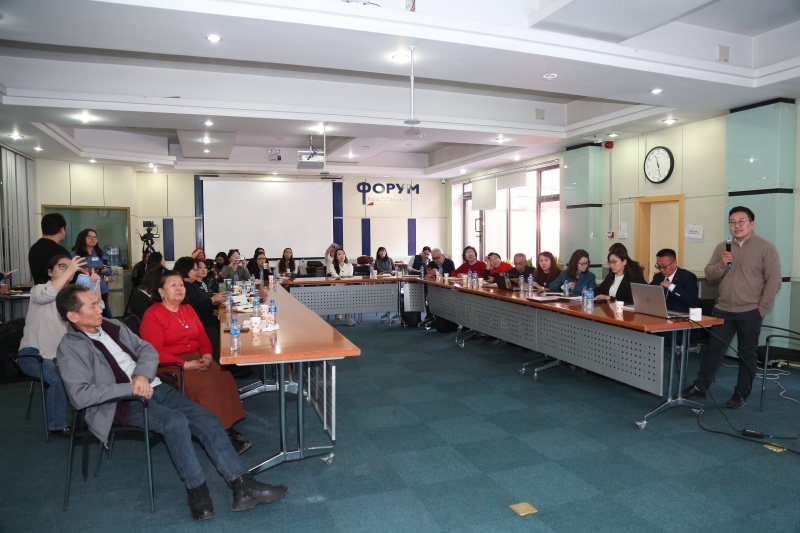
ННФ нь төсвийн ил тод байдал, олон нийтийн оролцоог хангах зорилгын хүрээнд төсвийн төсөлд хараат бус судлаачдаар дүн шинжилгээ хийлгэж, үр дүнг олон нийтэд танилцуулан хэлэлцүүлдэг. Энэ удаагийн хэлэлцүүлгээс гарсан санал, зөвлөмжийг нэгтгэн шийдвэр гаргагчдад хүргэнэ.